Afin de déterminer le point de départ de la réduction d'impôt du dispositif Scellier, il est primordial de connaitre la date d'achèvement du logement :
Date d’achèvement du logement.
Pour déterminer la date d'achèvement du logement ouvrant droit à réduction d'impôt, il convient de se référer aux conditions d'application de l'exonération temporaire de taxe foncière sur les propriétés bâties pour les diverses catégories de constructions nouvelles, reconstructions et additions de construction.
Selon une jurisprudence constante du Conseil d'État, un logement est considéré comme achevé lorsque l'état d'avancement des travaux en permet une utilisation effective, c'est-à-dire lorsque les locaux sont habitables.
Tel est le cas, notamment, lorsque le gros oeuvre, la maçonnerie, la couverture, les sols et les plâtres intérieurs sont terminés et les portes extérieures et fenêtres posées, alors même que certains aménagements d'importance secondaire et ne faisant pas obstacle à l'installation de l'occupant resteraient à effectuer (exemple :
pose de papiers peints ou de moquette). Dans les immeubles collectifs, l'état d'avancement des travaux s'apprécie distinctement pour chaque appartement et non globalement à la date d'achèvement des parties communes.

mercredi 11 mai 2011


vendredi 1 avril 2011
PLAFONDS DES LOYERS SCELLIER OUTRE-MER 2011
PLAFONDS DES LOYERS SCELLIER OUTRE-MER POUR L’ANNEE 2011
(BULLETIN OFFICIEL DES IMPÔTS DE MARS 2011)

Les investissements locatif Scellier Outre Mer réalisés dans les départements ou collectivités d’outre-mer à compter du 31 décembre 2009 doivent respecter les plafonds de loyer fixés par le décret n° 2009-1672 du 28 décembre 2009 relatif aux plafonds de loyer et de ressources des locataires applicables dans le cadre du dispositif d’incitation fiscale à l’investissement locatif Scellier outre-mer prévu au XI de l’article 199 septvicies du CGI, publié au Journal officiel du 30 décembre 2009.
Pour les investissements réalisés à compter du 31 décembre 2009 et dont les baux ont été conclus à compter du 1er janvier 2011, les plafonds mensuels de loyer par mètre carré, charges non comprises, sont fixés à :
PLAFONDS DE RESSOURCES POUR L’ANNEE 2011

EN SCELLIER OUTRE-MERPour les baux conclus, reconduits ou renouvelés en 2011, les plafonds annuels de ressources sont les suivants :
(BULLETIN OFFICIEL DES IMPÔTS DE MARS 2011)

Les investissements locatif Scellier Outre Mer réalisés dans les départements ou collectivités d’outre-mer à compter du 31 décembre 2009 doivent respecter les plafonds de loyer fixés par le décret n° 2009-1672 du 28 décembre 2009 relatif aux plafonds de loyer et de ressources des locataires applicables dans le cadre du dispositif d’incitation fiscale à l’investissement locatif Scellier outre-mer prévu au XI de l’article 199 septvicies du CGI, publié au Journal officiel du 30 décembre 2009.
Pour les investissements réalisés à compter du 31 décembre 2009 et dont les baux ont été conclus à compter du 1er janvier 2011, les plafonds mensuels de loyer par mètre carré, charges non comprises, sont fixés à :
| SCELLIER OUTRE-MER | Départements d’outre-mer Saint-Martin Saint-Barthélemy Mayotte | Polynésie française Nouvelle-Calédonie Saint-Pierre-et-Miquelon Iles Wallis et Futuna |
| Secteur libre |
12,29 €
|
15,61 €
|
| Secteur intermédiaire |
9,83 €
|
13,01 €
|
PLAFONDS DE RESSOURCES POUR L’ANNEE 2011

EN SCELLIER OUTRE-MERPour les baux conclus, reconduits ou renouvelés en 2011, les plafonds annuels de ressources sont les suivants :
| DOM, St Martin, St Barthélémy, Mayotte | Polynésie, Nvelle Calédonie, St Pierre et Miquelon, Wallis et Futuna | |
| Personne seule |
26 473 €
|
23 300 €
|
| Couple |
35 354 €
|
43 092 €
|
| Personne seule ou couple ayant 1 personne à charge |
42 515 €
|
45 584 €
|
| Personne seule ou couple ayant 2 personnes à charge |
51 321 €
|
48 077 €
|
| Personne seule ou couple ayant 3 personnes à charge |
60 376 €
|
51 406 €
|
| Personne seule ou couple ayant 4 personnes à charge |
68 043 €
|
54 738 €
|
| Par personne supplémentaire |
+ 7 591 €
|
+ 3 496 €
|
vendredi 18 mars 2011
2011 : l'immobilier neuf ou ancien ?
Malgré un contexte international morose, l'immobilier reste encore et toujours attractif pour les français.
Il est vrai que l'immobilier a toujours été une valeur refuge, et que la pierre est un des rares supports qui conserve sa valeur sur le moyen-long terme.
En 2011, l'immobilier est en pleine mutation : nouveau dispositif d'accession à la propriété (Prêt à Taux Zéro Plus), nouvelles normes de construction (Label BBC effinergie), nouveaux dispositifs d'incitations fiscales( nouveaux taux de la loi Scellier selon les zones fiscales et les normes BBC), DPE obligatoire, volatilité des taux bancaires, etc...
Alors, acheter du neuf ou de l'ancien ?

Les avantages du neuf :
En résidence principale, le nouveau prêt à taux zéro le PTZ + permet de financer un logement neuf en fonction de sa localisation, des revenus et de la qualité environnementale du bien.
En investissement locatif, la réduction d'impot Scellier peut aller jusqu'à 96000 € par logement acheté, étalé sur 15 ans. La réduction d'impôt en LMNP Bouvard vous procurera des revenus défiscalisés pour votre retraite (ainsi qu'une substantielle réduction d'impôt de 6000 € maximum par an pendant 9 ans). Ces dispositifs exceptionnels disparaitront fin 2012.
De plus, l'absence de travaux, le confort et isolation, les places de parkings, l'optimisation des surfaces, l'exonération de la taxe foncière pendant 2 ans, et des frais de notaire réduits sont des atouts très utiles pour comparer.
Les inconvénients : les nouvelles normes ont un coût : le neuf est généralement plus élevé au m² que l'ancien. De plus, le neuf est généralement vendu sur plans, il faut donc imaginer son logement, et attendre sa construction.
En ce qui concerne l'ancien :
 Beaucoup plus de choix que dans le neuf, et généralement plus de cachet. Il est aussi plus facile de visualiser les défauts et les qualités du bien. On peut envisager des transformations et "adapter" le logement à son goût.Le gros avantage de l'ancien reste sans conteste son prix plus bas, et plus facilement négociable.
Par contre, il faut dans la plupart des cas prévoir un budget travaux, accepter un certain gaspillage énergétique, et surtout, supporter des frais de notaire désespérants.
En conclusion,
Chaque partie possède ses avantages et ses inconvénients.
N'oubliez jamais que le principal atout de l'immobilier reste son emplacement : dans le pays, dans la région, dans la ville, dans le quartier, dans la rue...
Le reste étant une question de budget...
Il est vrai que l'immobilier a toujours été une valeur refuge, et que la pierre est un des rares supports qui conserve sa valeur sur le moyen-long terme.
En 2011, l'immobilier est en pleine mutation : nouveau dispositif d'accession à la propriété (Prêt à Taux Zéro Plus), nouvelles normes de construction (Label BBC effinergie), nouveaux dispositifs d'incitations fiscales( nouveaux taux de la loi Scellier selon les zones fiscales et les normes BBC), DPE obligatoire, volatilité des taux bancaires, etc...
Alors, acheter du neuf ou de l'ancien ?

Les avantages du neuf :
En résidence principale, le nouveau prêt à taux zéro le PTZ + permet de financer un logement neuf en fonction de sa localisation, des revenus et de la qualité environnementale du bien.
En investissement locatif, la réduction d'impot Scellier peut aller jusqu'à 96000 € par logement acheté, étalé sur 15 ans. La réduction d'impôt en LMNP Bouvard vous procurera des revenus défiscalisés pour votre retraite (ainsi qu'une substantielle réduction d'impôt de 6000 € maximum par an pendant 9 ans). Ces dispositifs exceptionnels disparaitront fin 2012.
De plus, l'absence de travaux, le confort et isolation, les places de parkings, l'optimisation des surfaces, l'exonération de la taxe foncière pendant 2 ans, et des frais de notaire réduits sont des atouts très utiles pour comparer.
Les inconvénients : les nouvelles normes ont un coût : le neuf est généralement plus élevé au m² que l'ancien. De plus, le neuf est généralement vendu sur plans, il faut donc imaginer son logement, et attendre sa construction.
En ce qui concerne l'ancien :
 Beaucoup plus de choix que dans le neuf, et généralement plus de cachet. Il est aussi plus facile de visualiser les défauts et les qualités du bien. On peut envisager des transformations et "adapter" le logement à son goût.Le gros avantage de l'ancien reste sans conteste son prix plus bas, et plus facilement négociable.
Par contre, il faut dans la plupart des cas prévoir un budget travaux, accepter un certain gaspillage énergétique, et surtout, supporter des frais de notaire désespérants.
En conclusion,
Chaque partie possède ses avantages et ses inconvénients.
N'oubliez jamais que le principal atout de l'immobilier reste son emplacement : dans le pays, dans la région, dans la ville, dans le quartier, dans la rue...
- Pour de l'accession à la propriété, privilégiez votre bien être;
- Si vous êtes investisseur, privilégiez le marché locatif.
Le reste étant une question de budget...
vendredi 11 mars 2011
Ouverture de Immobilier-Neuf-La-Réunion
A la mi-février, certains observateurs avertis auront aperçu un nouveau site consacré à l'immobilier neuf, destiné à l'investissement locatif Scellier Outre Mer ou accession à la propriété en loi Girardin, site spécialisé sur les programmes neufs de l'Ile de la Réunion :
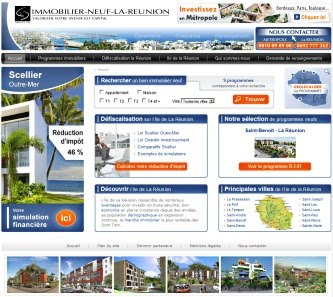
L’île de La Réunion rassemble de nombreux avantages pour investir en toute sécurité : une économie en pleine croissance depuis des années, une population en constante expansion, un marché immobilier le plus rentable des Dom Tom..
le Groupe CDL s'investit pleinement dans la recherche et la commercialisation de programmes immobiliers à La Réunion.
Vous trouverez sur le site
www.immobilier-neuf-la-reunion.com des informations complètes et détaillées sur les programmes proposés :

La loi Scellier Outre Mer est une des dernières niche fiscale qui permet une défiscalisation massive (jusqu'à 12000 € / an), dans un département français en pleine croissance.
Renseignez vous vite,
les taux de réduction d'impôt chutent dès 2012 !
L’île de La Réunion rassemble de nombreux avantages pour investir en toute sécurité : une économie en pleine croissance depuis des années, une population en constante expansion, un marché immobilier le plus rentable des Dom Tom..
le Groupe CDL s'investit pleinement dans la recherche et la commercialisation de programmes immobiliers à La Réunion.
Vous trouverez sur le site
www.immobilier-neuf-la-reunion.com des informations complètes et détaillées sur les programmes proposés :
- Les types de logements neufs (appartements ou villas)
- Les prix des appartements
- Les disponibilités des logements
- La fiscalité des logements (appartements neufs en loi Scellier Outre Mer, loi Girardin)
- Une fiche détaillée des villes et des quartiers du programme neuf
- Des fiches sur la défiscalisation dans les DOM
- La liste des programmes disponibles à la commercialisation
La loi Scellier Outre Mer est une des dernières niche fiscale qui permet une défiscalisation massive (jusqu'à 12000 € / an), dans un département français en pleine croissance.
Renseignez vous vite,
les taux de réduction d'impôt chutent dès 2012 !
vendredi 4 mars 2011
Crédit Immobilier : Quel crédit choisir ?

Il existe différents types de prêts immobiliers et différents procédés pour en optimiser l’utilisation, pour de l'accession à la propriété ou pour de l'investissement locatif (Duflot, lmnp, Scellier Outre Mer, Girardin, etc....).
1) Le Prêt amortissable
Un prêt amortissable est le type de prêt le plus courant (immobilier, consommation…). Il se caractérise par un règlement d’échéances, appelées mensualités, qui se composent d’une partie d’intérêts et d’une partie de capital. Cette partie permet de réduire le capital initialement emprunté au fur et à mesure du temps. Plus le crédit avance dans le temps, et plus la partie des intérêts dans la mensualité se réduit. Et les intérêts sont déductibles des revenus fonciers et permettent de les défiscaliser.
2) Le Prêt in fine
Dans ce type d'emprunt, le remboursement de la totalité du capital s'effectue à la dernière échéance, à la fin du prêt (in fine, en latin), grâce à la reconstitution du capital par la création d’un contrat d’assurance vie ou par la revente du bien immobilier par exemple.
Les mensualités ne servent qu'à payer les intérêts. Le montant total des intérêts payés est constant et beaucoup plus important.
Le prêt in fine fonctionne comme un découvert bancaire avec une date de remboursement prévue à l’avance. Le remboursement du prêt se réalisera alors soit par la vente du bien, soit avec le contrat assurance-vie prévu à cet effet.
Le prêt in fine est très utile pour de l'investissement locatif, permet ainsi de déclarer plus d’intérêts, et par là même d’avoir une réduction d’impôt plus importante. Ce type de prêt est notamment incontournable pour toutes personnes disposants d’une forte tranche d’imposition et/ou de revenus fonciers.
Le prêt in fine permet également d’offrir à l’investisseur une double protection pour ces héritiers. En cas de décès de l’investisseur, l’assurance décès remboursera le prêt à la banque, et les ayant droits hériteront du bien immobilier, et du contrat d’assurance vie.
3) Les prêts structurés
Certains établissements bancaires proposent actuellement des prêts assez complexes, qui combinent différentes durées, et/ou différents montants d'échéances selon les périodes.
Il conviendra d'étudier avec soins les meilleures solutions pour votre projet, en comparant au final le TEG (taux effectif global), le montant des mensualités, le taux d'assurance, les frais de garantie (hypothèque, PPD, caution), les frais de dossier bancaire, l'articulation avec des prêts aidés (PTZ+, PLS, etc...).
Inscription à :
Articles (Atom)